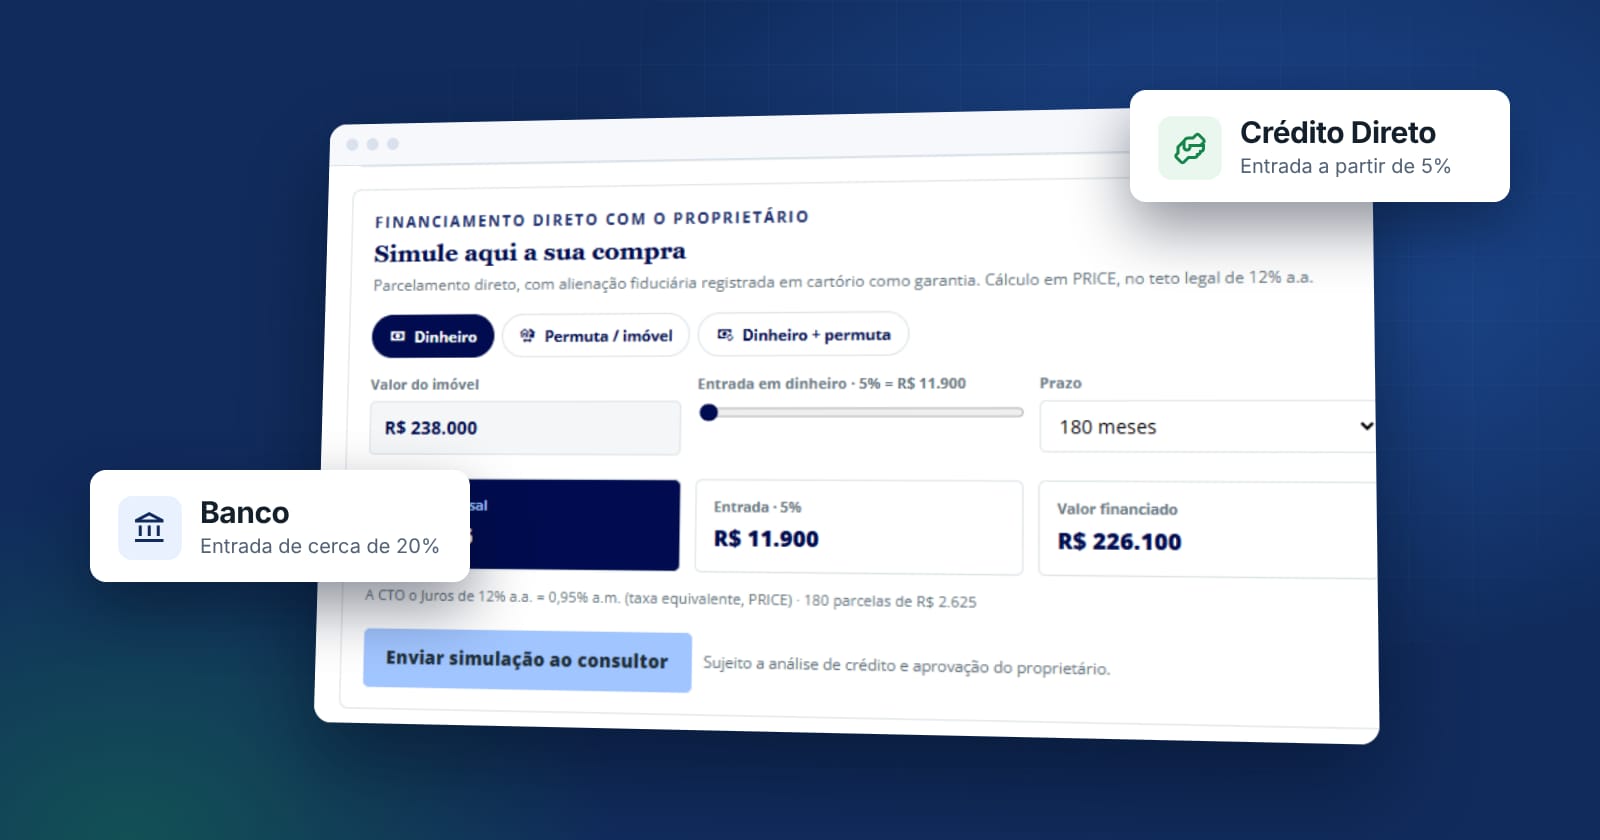
Vender um imóvel parcelado diretamente ao comprador assusta muita gente pelo mesmo motivo: "e se ele parar de pagar?". A resposta está na garantia. Na venda direta, a garantia mais segura é a mesma que os bancos usam no financiamento imobiliário: a alienação fiduciária de imóvel, criada pela Lei 9.514/1997.
O que é alienação fiduciária
Na alienação fiduciária, o comprador (fiduciante) transfere ao vendedor (fiduciário) a propriedade resolúvel do imóvel apenas como garantia do pagamento. O comprador fica com a posse, mora ou usa o imóvel normalmente. Quando paga a última parcela, a propriedade fiduciária se extingue e a garantia é cancelada na matrícula.
Ilustração simplificada dos atos na matrícula; a numeração real depende do histórico de cada imóvel.
A garantia nasce com o registro. Sem registro do contrato na matrícula, não existe alienação fiduciária.
Banco e vendedor usam a mesma garantia
No financiamento bancário, o banco paga o vendedor e fica com a alienação fiduciária. No crédito direto, quem fica com ela é o próprio vendedor. A garantia, o registro e o rito em caso de atraso são os mesmos.
- Comparada à reserva de domínio ou ao "contrato de gaveta": a alienação fiduciária registrada vale contra terceiros e tem rito próprio de execução previsto em lei.
- Comparada à hipoteca: a cobrança em caso de atraso é extrajudicial, feita pelo cartório, sem depender de uma ação judicial de execução.
A garantia fica mais forte com o tempo
A cada parcela paga, o saldo que falta receber diminui, e o imóvel continua o mesmo. É por isso que a garantia vai ficando mais folgada ao longo do contrato.
Cobertura = valor do imóvel ÷ saldo a receber. No exemplo: 1,1x no início, 1,3x no 5º ano e 2,0x no 10º ano. Considera o imóvel pelo valor da venda, sem valorização nem desvalorização.
O que o contrato precisa ter
A Lei 9.514/1997 (art. 24) lista o que o contrato deve conter:
- o valor da dívida, ou sua estimativa;
- o prazo e as condições de pagamento;
- a taxa de juros e os encargos;
- a cláusula de constituição da propriedade fiduciária, com a descrição do imóvel;
- a cláusula que garante ao comprador o uso do imóvel enquanto estiver em dia;
- o valor do imóvel para fins de leilão e os critérios de revisão;
- os procedimentos do leilão, em caso de inadimplência.
Também é importante prever o que acontece em caso de atraso, onde as parcelas são pagas, quem paga IPTU, condomínio e seguro, e o endereço e o e-mail do comprador para as comunicações do rito de cobrança.
Escritura ou instrumento particular?
A Lei 9.514/1997 admite contratos por instrumento particular com efeito de escritura pública (art. 38), mas as normas do Conselho Nacional de Justiça e dos cartórios passaram a disciplinar quando esse formato pode ser usado fora das instituições do sistema financeiro. Antes de assinar, confirme com o Registro de Imóveis da matrícula qual forma será aceita, para não ter o registro recusado.
Custos de registro
O comprador recolhe o ITBI da compra e há emolumentos de cartório para o registro do contrato e da garantia. Esses custos variam por município e estado e devem aparecer, separados, na simulação. Na quitação, há também o custo de cancelamento da garantia.
Checklist do vendedor
- 1Matrícula e certidões conferidas
- 2Análise do comprador (renda e histórico)
- 3Valor do imóvel para leilão no contrato
- 4Endereço e e-mail do comprador para intimações
- 5Cobrança e conciliação organizadas
- 6Comprovantes de cada pagamento guardados
Em caso de atraso, o rito depende da prova da dívida: por isso cada pagamento e cada contato precisam ficar registrados.
Conteúdo informativo. As regras de cartório variam por estado: confirme com o Registro de Imóveis e com um advogado de confiança.