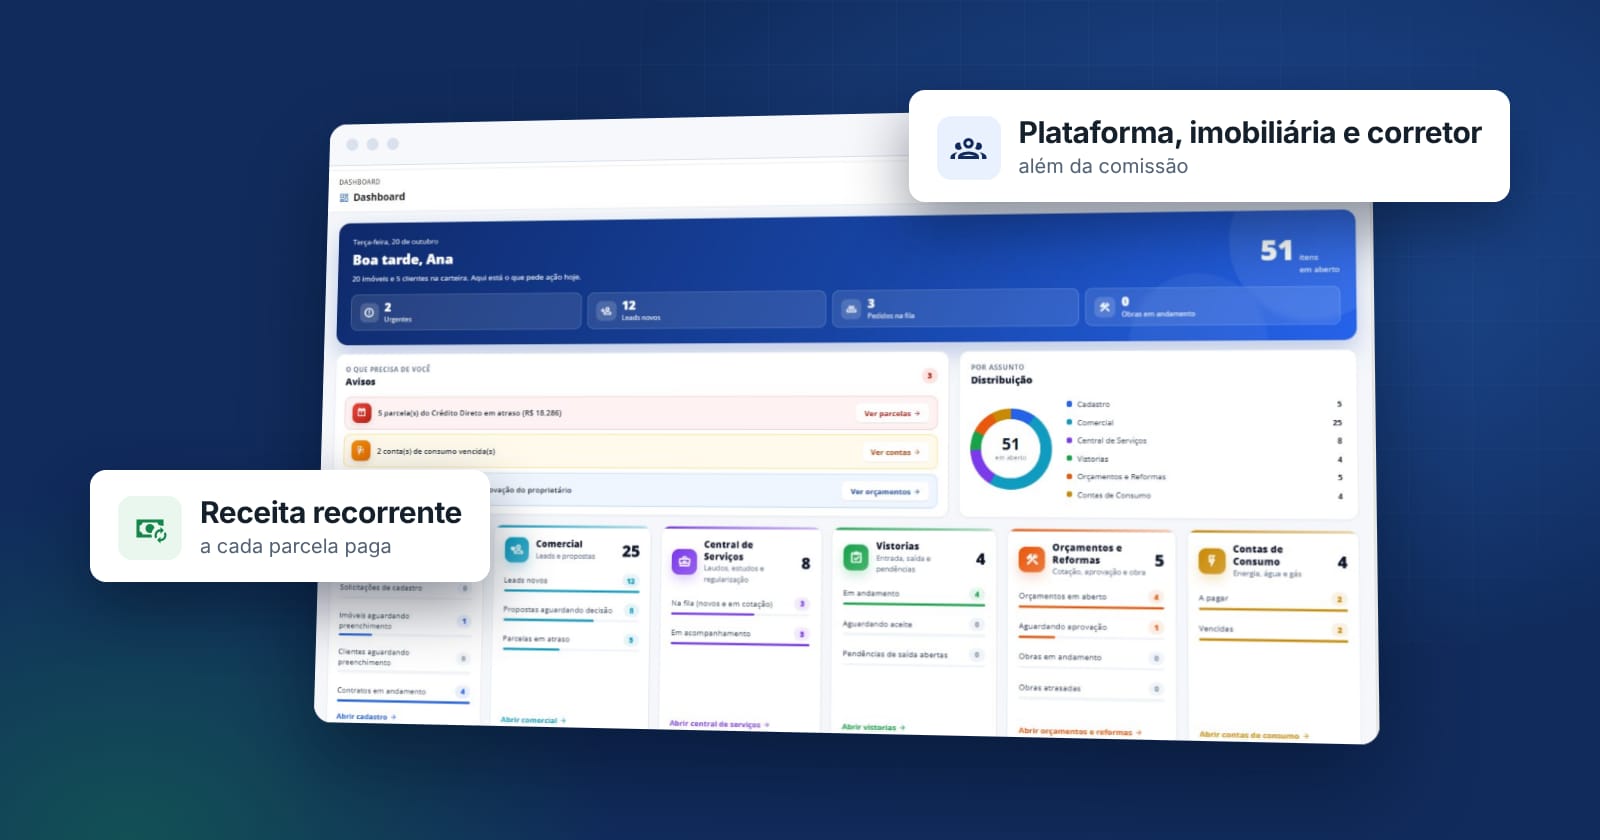
Na venda tradicional, a imobiliária e o corretor recebem uma vez: a comissão, no fechamento. Depois disso, o cliente vai embora e a receita do mês seguinte depende de uma nova venda. O crédito direto acrescenta uma segunda fonte: uma remuneração mensal, enquanto o comprador estiver pagando as parcelas.
Como a plataforma é remunerada
A remuneração da plataforma não é uma tarifa embutida na parcela do comprador. Ela funciona assim:
- Quem paga é o vendedor, por um contrato de serviços com a plataforma (tecnologia, registro, cobrança e conciliação).
- O valor é de até 2 pontos percentuais ao ano da taxa de juros, convertidos num valor fixo por parcela no momento da contratação.
- É devida só quando a parcela é efetivamente paga. Parcela em atraso não gera remuneração.
- Não aumenta a parcela do comprador nem o custo total que ele vê na simulação. Os juros continuam sendo do vendedor.
A remuneração é a diferença entre a parcela à taxa do contrato e a parcela à taxa líquida do vendedor (até 2 p.p. ao ano), fixada na contratação e devida só quando a parcela é paga. É dividida entre plataforma, imobiliária e corretor conforme o contrato de cada parceiro. Valores ilustrativos, sem atrasos, antecipações ou cessão.
A remuneração só existe enquanto o comprador paga. Plataforma, imobiliária, corretor e vendedor querem a mesma coisa: o contrato em dia.
Além da comissão: quem participa
A comissão de venda continua existindo, como em qualquer negócio imobiliário. A remuneração recorrente é um ganho a mais, que se repete todos os meses do contrato:
- Plataforma: tecnologia, contrato, registro, cobrança, conciliação e repasse.
- Imobiliária: captou o imóvel ou o cliente e acompanha o relacionamento.
- Corretor: intermediou a venda com crédito direto e segue como ponto de contato do cliente.
A divisão da remuneração entre plataforma, imobiliária e corretor é definida no contrato de cada parceiro.
Uma carteira que cresce mês a mês
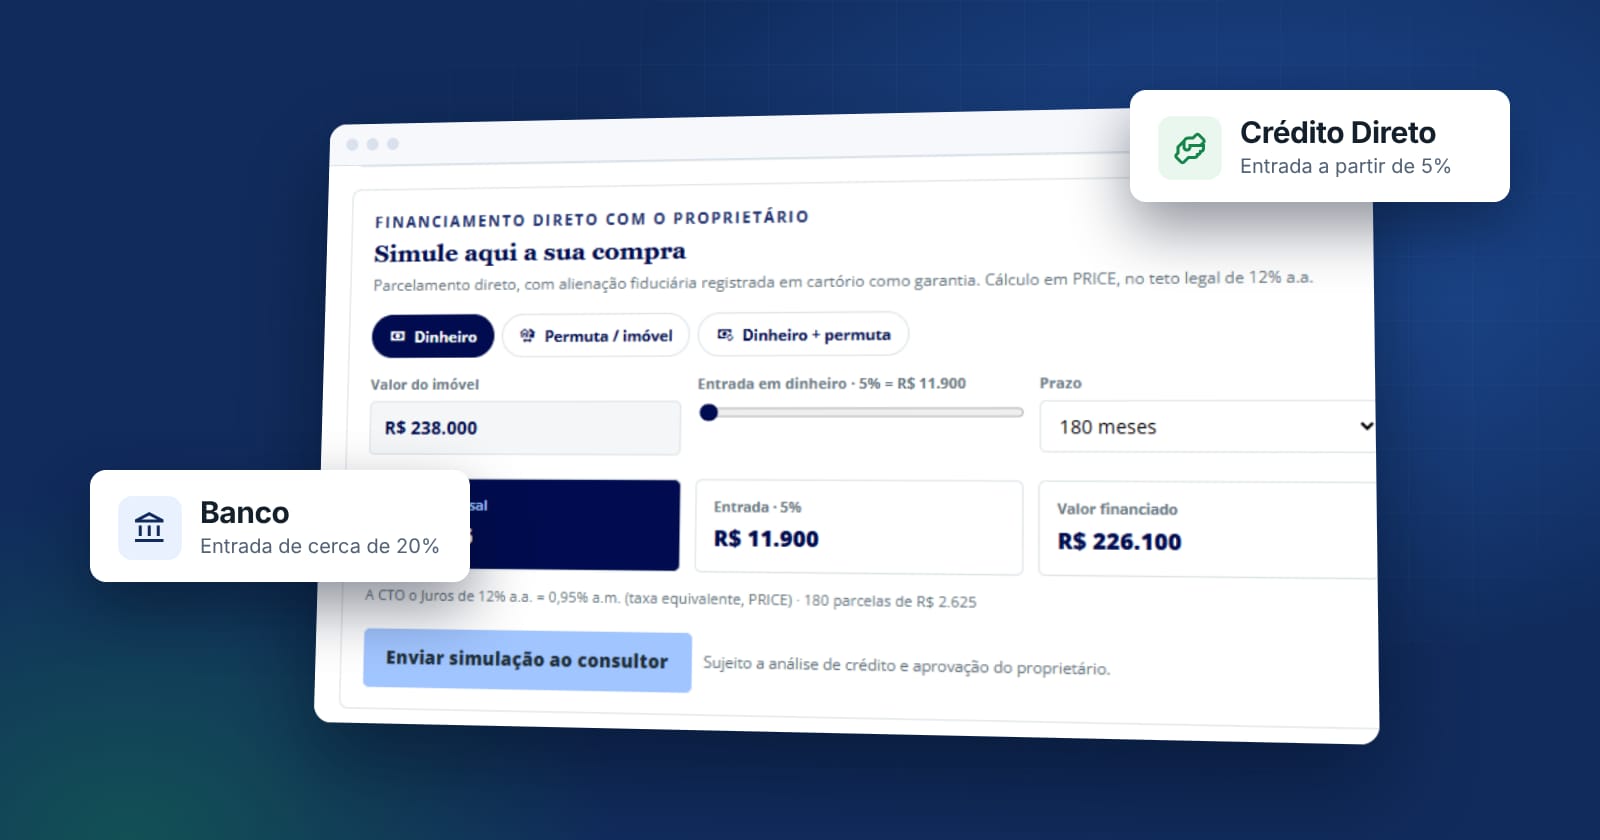
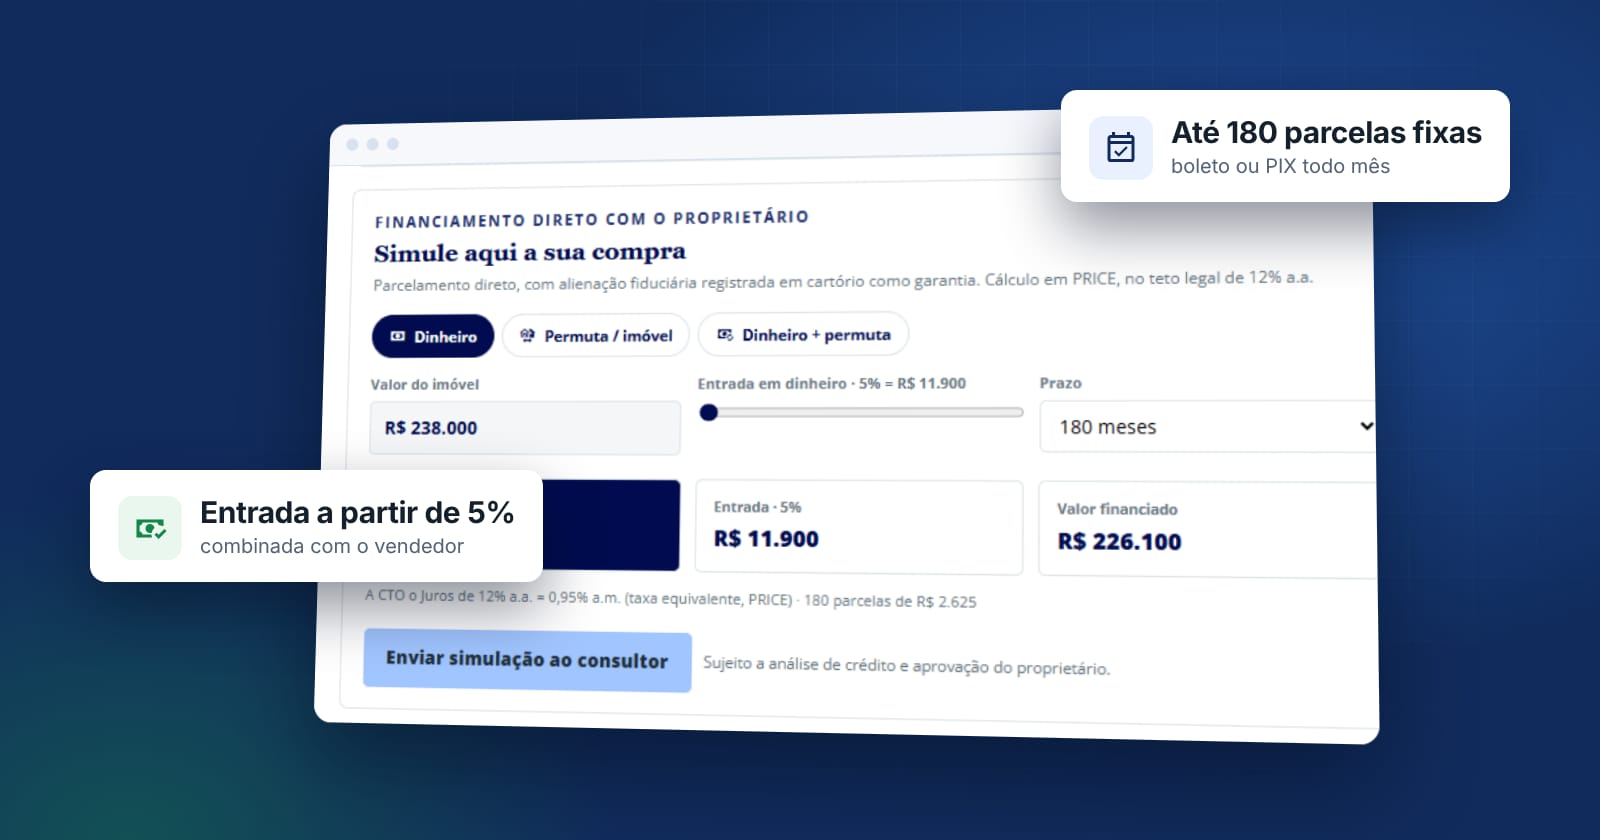
No exemplo de um saldo de R$ 475 mil em 180 parcelas a 12% ao ano, a remuneração é de cerca de R$ 535 por parcela paga. Uma operação gera esse valor todos os meses, por até 15 anos. Cada nova venda com crédito direto soma ao que já existe: é assim que a receita vira uma carteira.
- Previsível: as parcelas são fixas, então a remuneração também é.
- Acumulativa: vendas de anos anteriores continuam gerando receita.
- Alinhada ao cliente: só existe enquanto o comprador está em dia, o que reforça o acompanhamento.
E se o comprador quitar antes ou o vendedor antecipar?
O contrato de serviços prevê regras para os dois casos. Na quitação antecipada, há um valor limitado às remunerações das próximas parcelas, trazidas a valor presente. Na cessão do crédito a um fundo, a remuneração restante é antecipada a valor presente. Assim, a carteira não perde o valor de uma vez quando o contrato termina antes do prazo.
Comparando com o banco
Quando a venda é feita com financiamento bancário, a imobiliária e o corretor recebem a comissão e a relação termina ali: os juros ficam com o banco, e nenhuma parte deles volta para quem fez a venda. No crédito direto, os juros ficam com o vendedor, e a remuneração da plataforma, paga por ele, sustenta a cobrança e é compartilhada com quem trouxe o negócio.
Conteúdo informativo, com exemplos ilustrativos. Os percentuais de divisão entre plataforma, imobiliária e corretor são definidos em contrato; o exemplo considera parcelas pagas em dia, sem atrasos, quitação antecipada ou cessão.