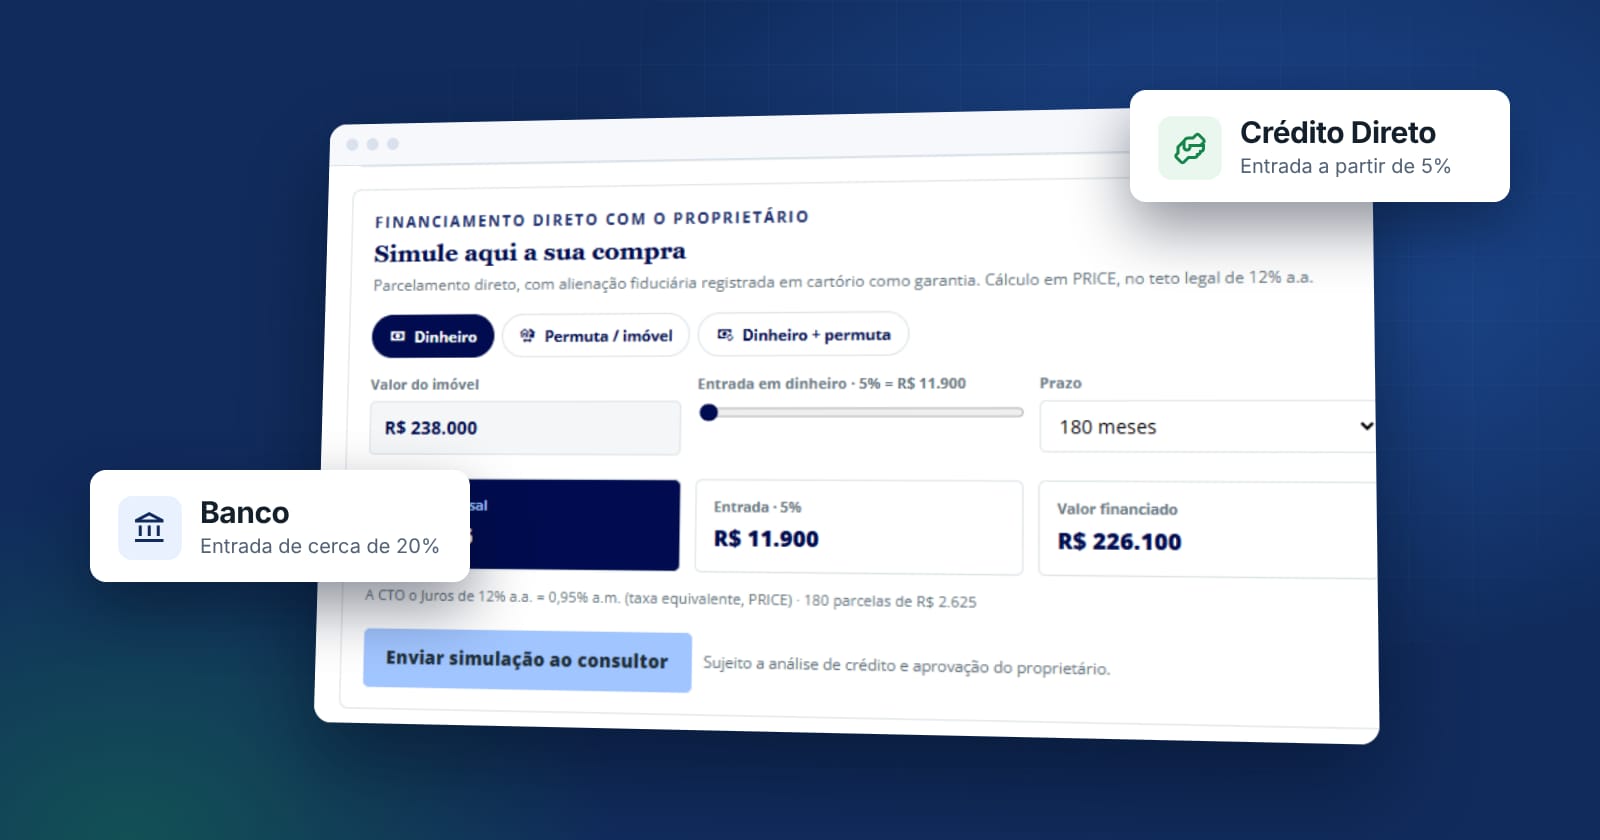
Quem tem renda, mas não se encaixa nas regras do banco, muitas vezes ouve um "não" e desiste do imóvel. O crédito direto com o proprietário é a alternativa: você compra em parcelas fixas direto com o dono, sem banco, com entrada a partir de 5% e a garantia registrada em cartório.
Banco × crédito direto, do ponto de vista de quem compra
- Entrada: referência de 20% no banco; a partir de 5% no crédito direto.
- Aprovação: no banco, pela política da instituição; no crédito direto, pelo vendedor, que conhece o imóvel e negocia com você.
- Parcela: no crédito direto, fixa do início ao fim.
- Custo: os dois devem informar o custo total antes de assinar (o banco, pelo CET; a plataforma, pelo CTO).
Banco: referência de mercado de 20% de entrada no financiamento imobiliário (a cota exata depende do banco, do sistema e do perfil). Crédito Direto: entrada mínima da plataforma; o vendedor pode pedir mais.
Para quem faz sentido
- Autônomos, profissionais liberais e empresários com renda difícil de comprovar no formato do banco.
- Quem quer negociar entrada e prazo sem esperar a análise do banco.
- Quem encontrou o imóvel certo e o vendedor aceita parcelar.
- Quem paga aluguel hoje e quer que esse dinheiro vire patrimônio.
Em vez de pagar aluguel, pague o que é seu
Quem mora de aluguel paga todo mês a alguém por um imóvel que nunca vai ser seu. No crédito direto, a parcela paga um imóvel que já é seu desde o registro. A parcela costuma ser maior que o aluguel do mesmo imóvel, mas a diferença é decisiva: no aluguel, nada do que você paga volta para você; no crédito direto, cada parcela abate o saldo e, no fim, o imóvel está quitado. E enquanto o aluguel é reajustado todo ano, a parcela do crédito direto é fixa do início ao fim.
Em vez de pagar alguém para morar no imóvel dele, você paga as parcelas do seu.
Cenário ilustrativo com premissas declaradas: aluguel hipotético de R$ 2.500 por mês (0,5% do valor do imóvel), reajustado 4% ao ano, chegando a R$ 4.329 no último ano; Crédito Direto com entrada de 5% e 180 parcelas fixas de R$ 5.515 a 12% a.a., sem seguros, ITBI e cartório. Aluguéis variam por cidade e imóvel. A parcela é maior que o aluguel; a diferença é que ela vira patrimônio.
Quanto custa: o CTO
Antes de assinar, peça a simulação com o CTO (Custo Total da Operação). Ele separa tudo o que você vai pagar:
- Juros: a taxa combinada com o vendedor, aplicada mês a mês sobre o saldo.
- Seguros: morte/invalidez e danos ao imóvel, cobrados à parte da parcela.
- Cartório e impostos: ITBI da compra e emolumentos do registro, pagos no início.
Como a parcela se compõe
Imóvel de R$ 500 mil, entrada de 5% (R$ 25 mil), saldo de R$ 475 mil em 180 parcelas a 12% ao ano. A parcela é fixa; o que muda ao longo do tempo é quanto dela é juros e quanto abate o saldo.
Tabela Price: a parcela é a mesma do início ao fim. No começo, a maior parte é juros; com o tempo, a amortização cresce e o saldo cai mais rápido. Sem seguros e custos de cartório.
Exemplo ilustrativo, sem seguros, ITBI e custos de cartório. Os valores reais dependem do que for combinado com o vendedor.
O que conferir antes de assinar
- 1Matrícula atualizada do imóvel
- 2Certidões do vendedor
- 3Contrato: preço, entrada, parcelas, taxa e multa
- 4Cronograma com todas as parcelas
- 5CTO com juros, seguros e cartório
- 6Registro do contrato na matrícula
O ponto mais importante é o registro: é ele que garante que você é o dono. Confira também se a matrícula está livre de dívidas, penhoras ou outras garantias, e se as certidões do vendedor estão em ordem.
Seus direitos como comprador
- Você é o dono do imóvel desde o registro.
- Pode quitar antes do prazo, pagando só o saldo devedor, sem os juros das parcelas que ainda não venceram.
- Em caso de atraso, a lei dá prazo para pagar e, se o imóvel for a leilão, garante a devolução do que sobrar além da dívida e das despesas.
- Ao quitar, recebe o termo de quitação em até 30 dias e cancela a garantia na matrícula.
Conteúdo informativo. Leia o contrato com atenção e, se tiver dúvidas, consulte um advogado.