O crédito direto com o proprietário é uma forma de vender e comprar imóvel em que o próprio vendedor recebe o preço em parcelas, sem que um banco precise aprovar e liberar um financiamento. O comprador paga uma entrada e o restante em prestações fixas combinadas com quem vende, e o imóvel fica como garantia, registrada em cartório, até a última parcela.
Por que essa modalidade voltou a crescer
O financiamento bancário continua sendo o caminho mais comum, mas exige que o comprador passe na análise do banco, tenha entrada que costuma ficar em 20% ou mais e espere a avaliação e a aprovação. Quem não se encaixa (autônomos, empresários, quem tem renda variável) muitas vezes desiste, e o vendedor perde o negócio.
No crédito direto, quem decide é o vendedor. Ele avalia o comprador, define a entrada, a taxa e o prazo, e recebe os juros que antes ficariam com o banco.
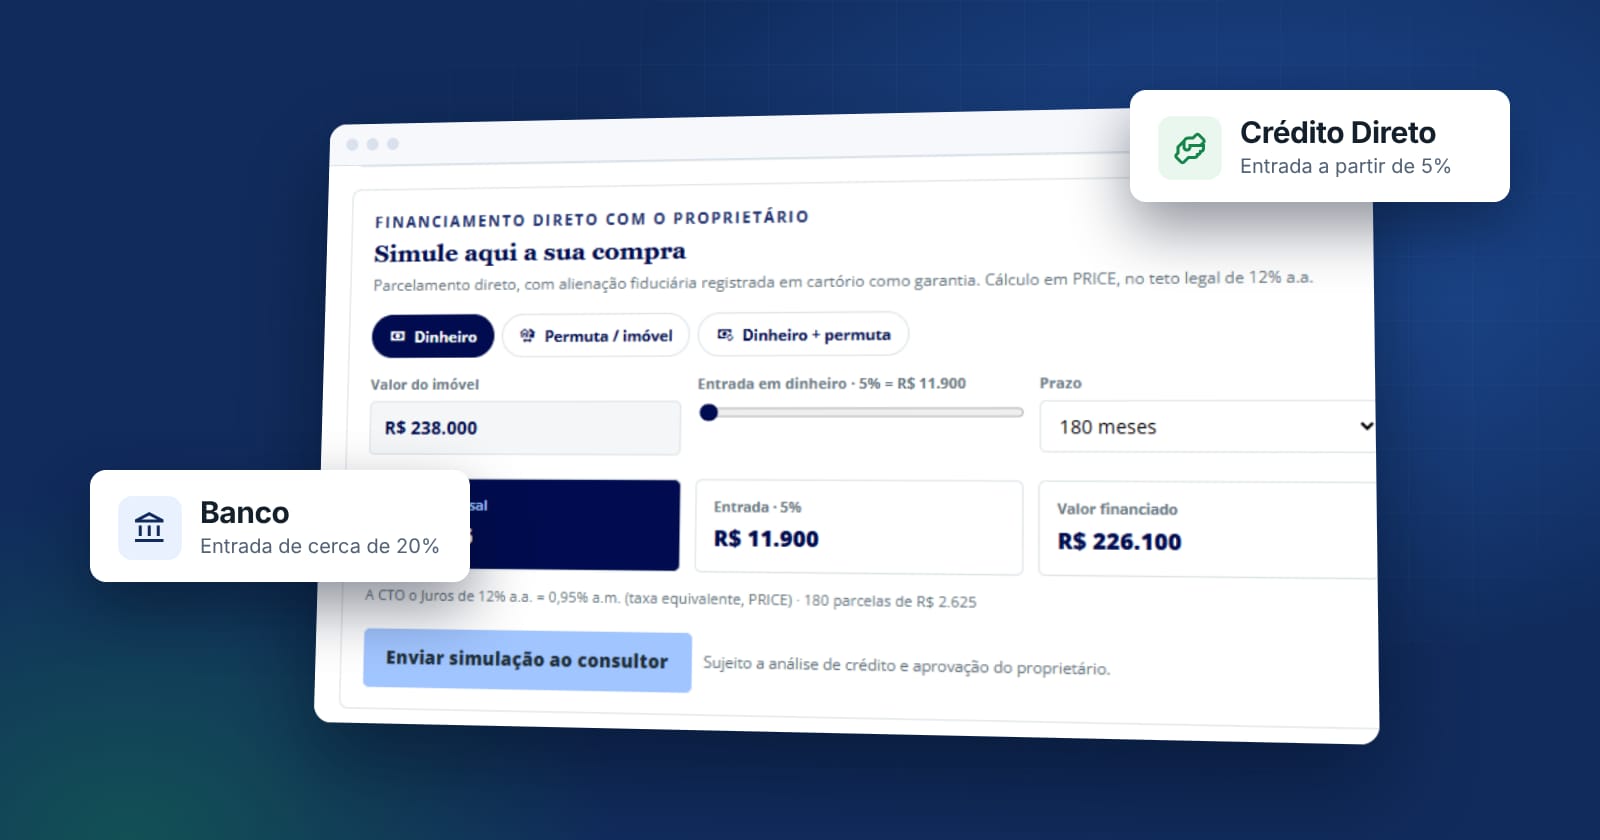
Banco: referência de mercado de 20% de entrada no financiamento imobiliário (a cota exata depende do banco, do sistema e do perfil). Crédito Direto: entrada mínima da plataforma; o vendedor pode pedir mais.
Como funciona, passo a passo
- 1SimulaçãoEntrada, parcela, prazo e CTO antes de negociar.
- 2PropostaO comprador propõe; o vendedor aceita ou não.
- 3ContratoCompra e venda parcelada com alienação fiduciária.
- 4RegistroNa matrícula: o comprador vira dono; o vendedor fica com a garantia.
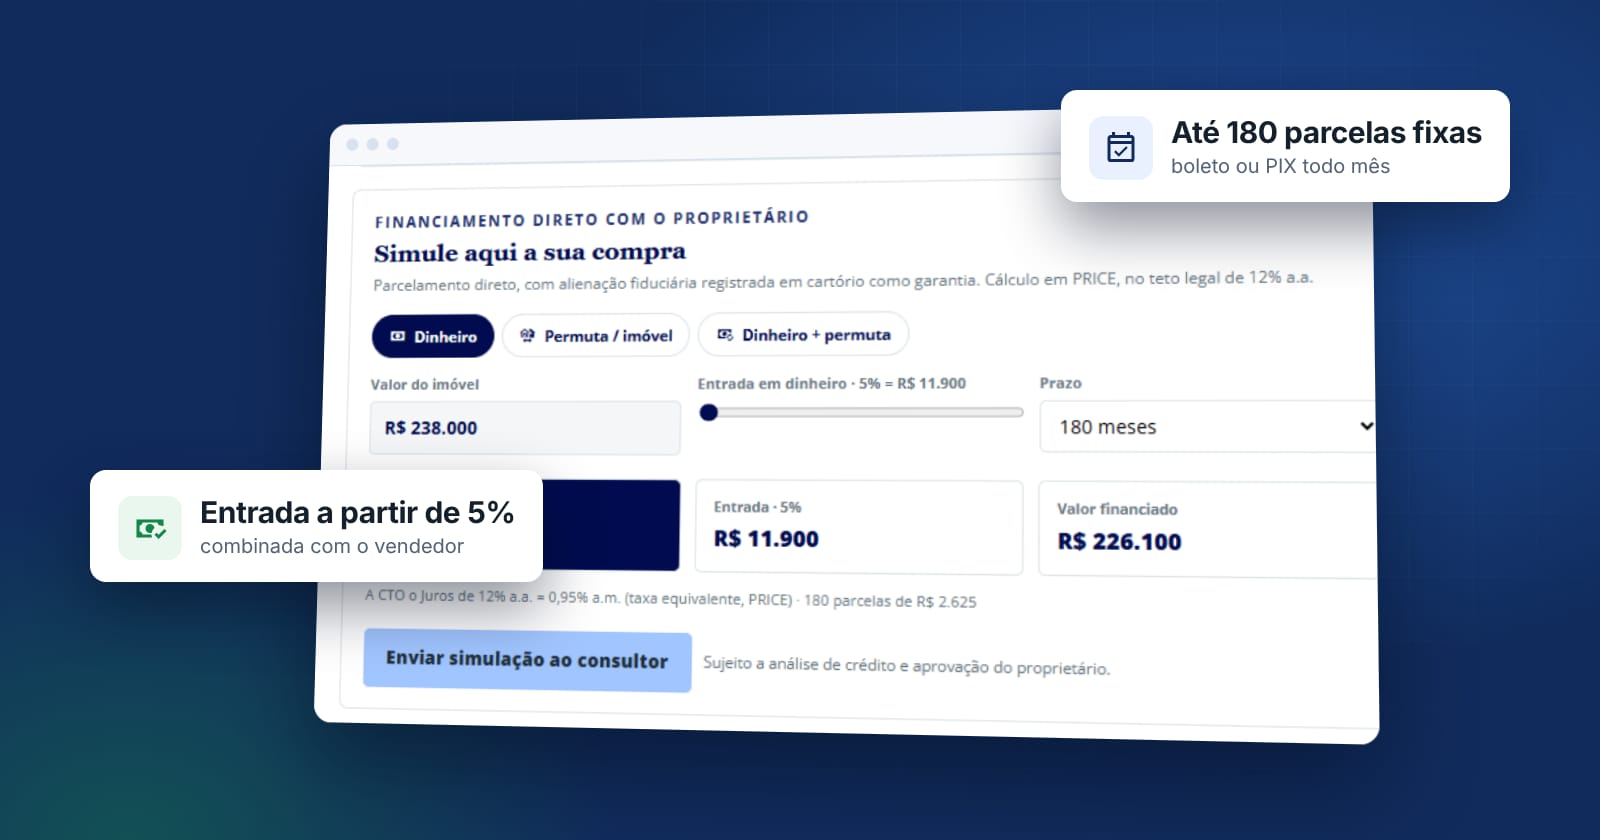
- 5ParcelasBoleto ou PIX todo mês, sempre no mesmo valor.
- 6QuitaçãoÚltima parcela paga: termo de quitação e garantia cancelada.
Depois do registro, cada parcela segue sempre o mesmo caminho, e o vendedor não precisa cobrar o comprador:
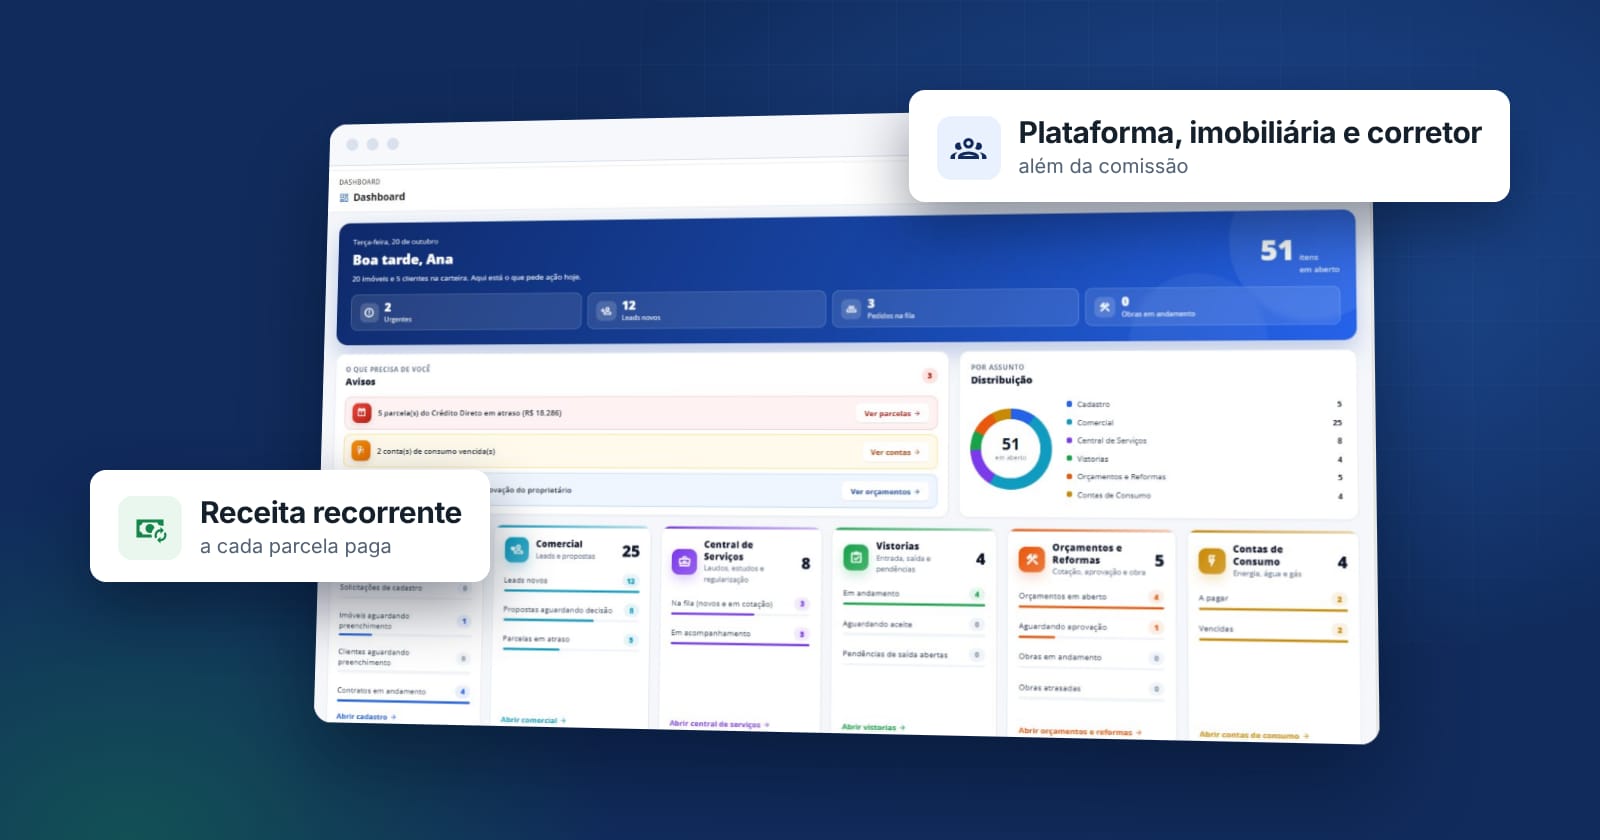
Os juros são do vendedor. A remuneração da plataforma é paga pelo vendedor, em valor fixo por parcela recebida, e não altera a parcela do comprador; ela e os seguros aparecem discriminados no extrato.
No crédito direto, o comprador é o dono do imóvel desde o registro. O que fica com o vendedor é a garantia registrada, até a última parcela.
Qual é a garantia do vendedor
A proteção do vendedor vem da alienação fiduciária, prevista na Lei 9.514/1997, a mesma garantia que os bancos usam no financiamento imobiliário.
Ilustração simplificada dos atos na matrícula; a numeração real depende do histórico de cada imóvel.
Com ela registrada, se o comprador deixar de pagar, existe um rito extrajudicial definido em lei, conduzido pelo cartório: intimação para pagar, consolidação da propriedade e leilão, sem precisar de ação judicial.
- AtrasoA plataforma avisa e cobra. Basta pagar as parcelas em aberto.
- Intimação · 15 diasO cartório intima o comprador, que pode pagar o atraso com encargos.
- ConsolidaçãoSem pagamento, a propriedade passa ao vendedor na matrícula, sem processo judicial.
- 1º leilão · até 60 diasLance mínimo: valor do imóvel no contrato.
- 2º leilão · até 15 dias depoisLance mínimo, como regra: dívida e despesas.
- Sobra · 5 diasO que passar da dívida e despesas volta ao comprador.
Prazos máximos previstos na lei. Imóveis residenciais e não residenciais têm regras diferentes no segundo leilão; até ele, o comprador tem direito de preferência para recomprar.
O que o comprador ganha e o que o vendedor ganha
- Comprador: em vez de pagar aluguel a alguém, paga as parcelas de um imóvel que é seu desde o registro; compra sem depender do banco, com entrada a partir de 5%, parcela fixa e custo total conhecido antes de assinar.
- Vendedor: vende pelo preço cheio, recebe juros como renda mensal, amplia o número de compradores e pode antecipar as parcelas se precisar do dinheiro antes.
Como a Patrimônio IA organiza o crédito direto
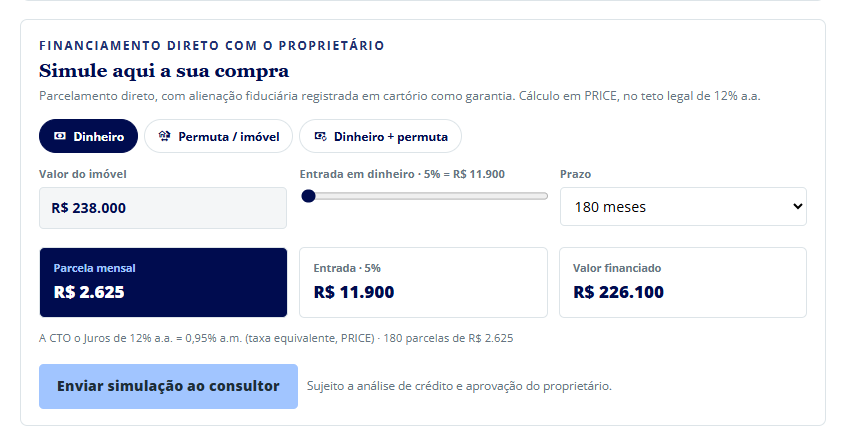
A Patrimônio IA reúne simulador, minuta do contrato com alienação fiduciária, registro, boleto, cobrança e repasse em um só lugar. Na plataforma, a entrada pode começar em 5% e o prazo pode chegar a 180 meses, com parcela pré-fixada e juros limitados a 12% ao ano.
A Patrimônio IA não é banco e não empresta dinheiro: a operação é entre comprador e vendedor. Os juros são todos do vendedor; a remuneração da plataforma é paga pelo vendedor, num valor fixo por parcela paga, e não altera a parcela do comprador.
Conteúdo informativo. Não substitui a orientação de um advogado ou do cartório para o seu caso.