Esta é a dúvida número um de quem pensa em vender imóvel com crédito direto. A resposta curta: com a alienação fiduciária registrada, o vendedor tem o mesmo caminho que um banco teria, definido em lei e conduzido pelo cartório, sem depender de uma ação judicial demorada.
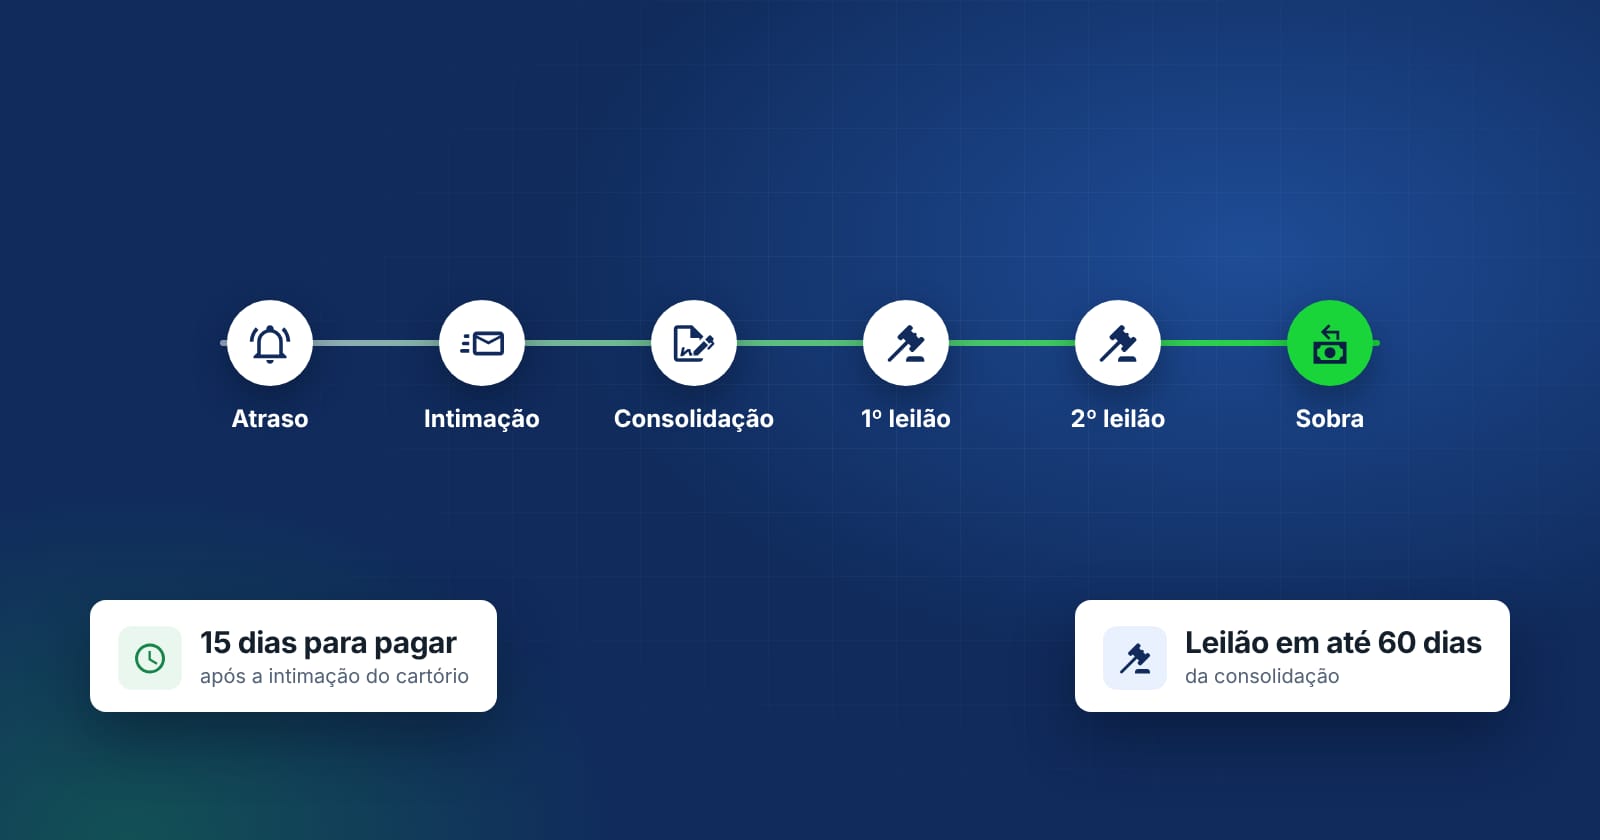
- AtrasoA plataforma avisa e cobra. Basta pagar as parcelas em aberto.
- Intimação · 15 diasO cartório intima o comprador, que pode pagar o atraso com encargos.
- ConsolidaçãoSem pagamento, a propriedade passa ao vendedor na matrícula, sem processo judicial.
- 1º leilão · até 60 diasLance mínimo: valor do imóvel no contrato.
- 2º leilão · até 15 dias depoisLance mínimo, como regra: dívida e despesas.
- Sobra · 5 diasO que passar da dívida e despesas volta ao comprador.
Prazos máximos previstos na lei. Imóveis residenciais e não residenciais têm regras diferentes no segundo leilão; até ele, o comprador tem direito de preferência para recomprar.
1. Atraso: a plataforma avisa e cobra
No primeiro atraso, a plataforma avisa o comprador e faz a cobrança. Até aqui, basta pagar as parcelas em aberto com os encargos do contrato. A maior parte dos atrasos se resolve nesta fase.
2. Intimação pelo cartório
Persistindo o atraso, o vendedor pede ao Registro de Imóveis que intime o comprador. O comprador tem 15 dias para pagar as parcelas vencidas, com juros, multa e despesas (art. 26 da Lei 9.514/1997). A intimação pode ser feita pelo próprio Registro de Imóveis, pelo Registro de Títulos e Documentos ou pelo correio com aviso de recebimento, por isso o contrato deve trazer endereço e e-mail atualizados do comprador.
Se o comprador paga dentro do prazo, o contrato segue normalmente.
3. Consolidação da propriedade
Sem pagamento no prazo, o cartório certifica o fato e a propriedade é consolidada em nome do vendedor na matrícula, que recolhe o ITBI dessa consolidação. Se o comprador continuar no imóvel depois disso, paga taxa de ocupação de 1% ao mês sobre o valor do imóvel até sair.
4. Primeiro e segundo leilão
- Primeiro leilão: em até 60 dias da averbação da consolidação. Lance mínimo: o valor do imóvel no contrato (respeitada a base de cálculo do ITBI, se maior).
- Segundo leilão: em até 15 dias depois. Como regra, lance mínimo pelo valor da dívida e das despesas, com regras específicas para imóveis residenciais e não residenciais.
- Direito de preferência: até o segundo leilão, o comprador pode recomprar o imóvel pagando a dívida e as despesas.
5. O dinheiro do leilão
O valor do leilão quita primeiro o saldo, os atrasos, juros, multa e despesas. Se sobrar, a diferença é entregue ao comprador em até 5 dias. A entrada e as parcelas já pagas ficam com o vendedor.
- O comprador paga o atrasoNa intimação ou antes dela. O contrato segue normalmente.Vendedor: continua recebendo as parcelas.
- Imóvel arrematado no leilãoO valor do leilão quita primeiro o saldo (R$ 447.988 no exemplo), os atrasos, juros, multa e despesas.Vendedor: recebe o que faltava. Só a sobra, se houver, vai ao comprador.
- Sem lance suficiente no 2º leilãoImóvel residencial: a dívida é extinta.Vendedor: fica com o imóvel, a entrada e as parcelas já pagas. Nada a devolver.
Cenário ilustrativo. Recebido até o atraso: entrada de R$ 25.000 + 24 parcelas de R$ 5.515. Valores de leilão e despesas variam em cada caso; imóvel não residencial segue regras próprias no 2º leilão (Lei 9.514/1997, com a redação da Lei 14.711/2023).
O que mudou com a Lei 14.711/2023
A Lei 14.711/2023, conhecida como Marco Legal das Garantias, atualizou a Lei 9.514/1997, entre outros pontos nos prazos e nas regras dos leilões e no tratamento do saldo quando o imóvel não alcança o valor da dívida. Com a redação atual, as regras mudam conforme a destinação do imóvel:
- Imóvel residencial: o comprador pode pagar o atraso até a averbação da consolidação; sem lance suficiente no segundo leilão, a dívida é considerada extinta, e o vendedor fica com o imóvel, a entrada e as parcelas já pagas.
- Imóvel não residencial: o vendedor pode aceitar, no segundo leilão, lance a partir de metade do valor de avaliação, e o saldo que faltar continua devido.
Banco × crédito direto na inadimplência
- No banco: é a instituição que cobra e que leva o imóvel a leilão. Para o comprador, o caminho é o mesmo da lei.
- No crédito direto: o credor é o vendedor, e o rito é o mesmo. A diferença é que a cobrança e a organização do processo ficam com a plataforma, para que comprador e vendedor não precisem se cobrar diretamente.
Como reduzir o risco desde o início
- Analisar o comprador antes de fechar: renda, histórico e capacidade de pagamento.
- Ajustar entrada e prazo ao perfil do comprador.
- Acompanhar as parcelas mês a mês e agir cedo no primeiro atraso.
- Manter contrato e comprovantes organizados para não perder prazos.
Conteúdo informativo, com base na Lei 9.514/1997 e na Lei 14.711/2023. Cada caso tem particularidades: consulte um advogado antes de iniciar a cobrança.